দেশে পাঁচটি ডিজিটাল ব্যাংক চালু হচ্ছে
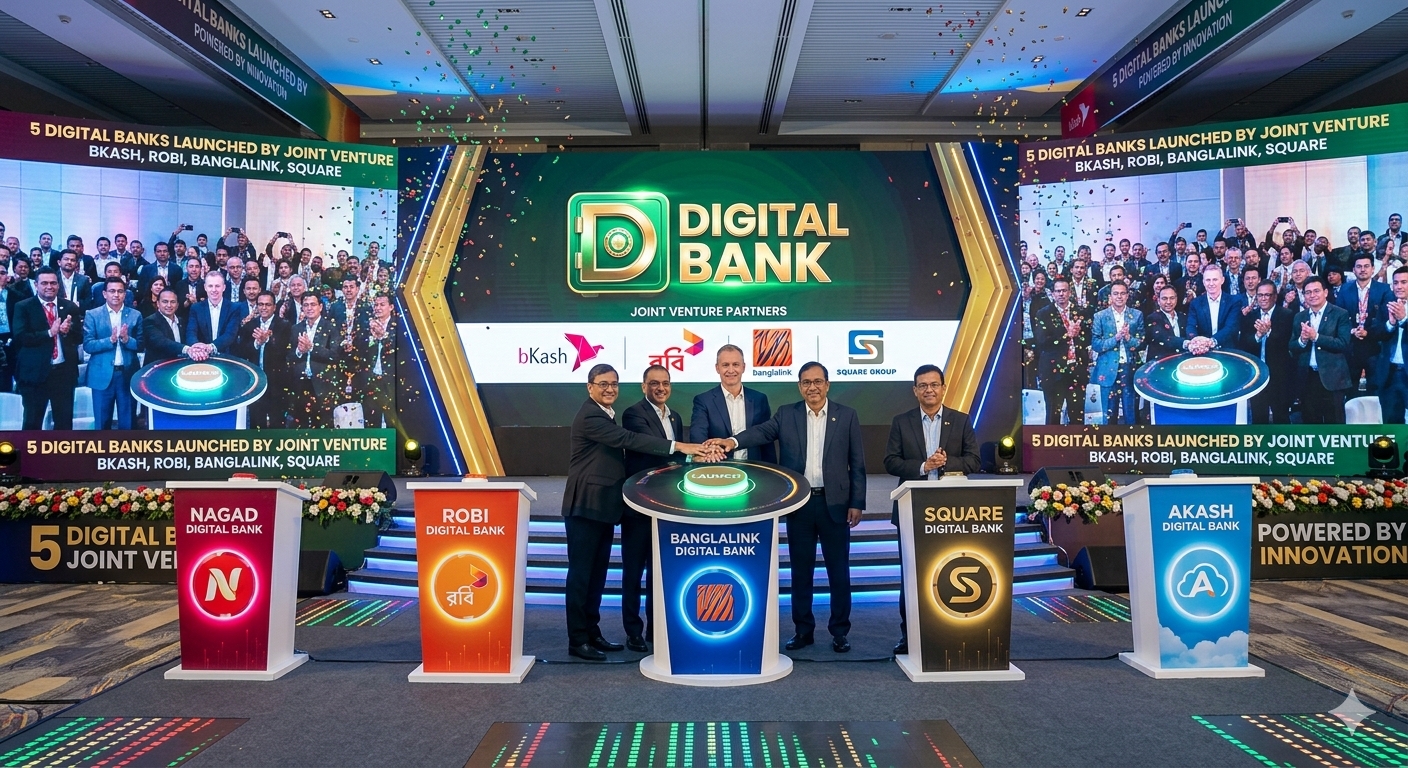
বিশেষ প্রতিনিধি : দেশে ডিজিটাল ব্যাংক চালু করতে প্রাথমিক অনুমোদন পেয়েছে আরও পাঁচ প্রতিষ্ঠান। বিকাশ, রবি, বাংলালিংক ও স্কয়ারের যৌথ উদ্যোগসহ পাঁচ কোম্পানিকে প্রাথমিক সম্মতিপত্র বা লেটার অব ইনটেন্ট (এলওআই) দেওয়ার সিদ্ধান্ত নিয়েছে বাংলাদেশ ব্যাংক।এগুলো হল- বিকাশের বিকাশ ডিজিটাল ব্যাংক, রবি আজিয়াটার বুস্ট ডিজিটাল ব্যাংক, বাংলালিংকের মূল প্রতিষ্ঠান ভিওন ও স্কয়ার গ্রুপের যৌথ উদ্যোগ নোভা ডিজিটাল ব্যাংক, ভুটানের ডিকে ব্যাংকের ‘ডিজিটাল ব্যাংকিং অব ভুটান’ এবং ব্যবসায়ী নেতা মেট্রোপলিটন চেম্বার অব কমার্স অ্যান্ড ইন্ডাস্ট্রির (এমসিসিআই) জ্যেষ্ঠ সহসভাপতি হাবিবুল্লাহ এন করিমের উদ্যোগ ‘কড়ি’। তিনি সাবেক অর্থ সচিব ফাতিমা ইয়াসমিনের স্বামী।
এগুলোর মধ্যে ক্ষমতাচ্যুত আওয়ামী লীগ সরকারের সময় অনুমোদন পাওয়া কড়ি রয়েছে।এর আগে আওয়ামী লীগ সরকারের সময় ডিজিটাল ব্যাংক চালুর চূড়ান্ত অনুমোদন পেয়েছিল নগদ ডিজিটাল ব্যাংক। মোবাইলে আর্থিক সেবাদাতা কোম্পানি নগদের উদ্যোক্তাদের পাশাপাশি এটির সঙ্গে সামিট ইন্টারন্যাশনালের চেয়ারম্যান ফরিদ খানসহ অন্যরা ছিলেন।বৃহস্পতিবার কেন্দ্রীয় ব্যাংকের পরিচালনা পর্ষদের সভায় এসব প্রতিষ্ঠানকে এলওআই দেওয়ার এ সিদ্ধান্ত হওয়ার কথা বিডিনিউজ টোয়েন্টিফোর ডটকমকে জানিয়েছেন বাংলাদেশ ব্যাংকের মুখপাত্র নির্বাহী পরিচালক আরিফ হোসেন খান।
তিনি বলেন, “আজকের পর্ষদ সভায় আগে অনুমোদন দেওয়া কড়িসহ পাঁচটি প্রতিষ্ঠানকে ডিজিটাল ব্যাংকের অনুমোদন দেওয়া হয়েছে। এখন লেটার অব ইনটেন্ট (এলওআই) প্রদান করা হবে। প্রয়োজনীয় শর্ত পূরণ করলে তাদের চূড়ান্ত লাইসেন্স দেওয়া হবে।”
তিন বছরেরও বেশি সময় ধরে দেশে ডিজিটাল ব্যাংক নিয়ে আলোচনা হলেও অবশেষে তা আলোর মুখ দেখতে চলেছে।
এরই মধ্যে দুই দফায় আবেদন গ্রহণ করা হয়েছে, পরিবর্তন আনা হয়েছে নীতিমালায়।
আলোচিত ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য বাংলাদেশ ব্যাংকে সবশেষ ১৪টি প্রতিষ্ঠান আবেদন করে। এর মধ্যে বেশির ভাগ প্রতিষ্ঠানের সঙ্গে বিদেশি অংশীদারত্ব ছিল। এগুলোর মধ্যে চারটিকে এলওআই দেওয়ার সিদ্ধান্ত হয়। আর আগে থেকে অনুমোদন পাওয়া কড়িকে আবারও চূড়ান্ত লাইসেন্সের আবেদন করার সুযোগ দেওয়া হয়।আবেদনকারী প্রতিষ্ঠানগুলোর মধ্যে এমন প্রতিষ্ঠানও ছিল যাদের অন্য দেশে ডিজিটাল ব্যাংক পরিচালনার অভিজ্ঞতা আছে। আবেদনকারীদের তালিকায় ছিল বিকাশ, রবি ও বাংলালিংকের অংশীদারত্বে গড়ে ওঠা প্রতিষ্ঠানও।
ডিজিটাল ব্যাংকের লাইসেন্সের জন্য দ্বিতীয় দফায় ২০২৫ সালের ১ সেপ্টেম্বর থেকে আবেদন গ্রহণ শুরু করে বাংলাদেশ ব্যাংক। আবেদন জমা দেওয়ার শেষ সময় ছিল ৩০ সেপ্টেম্বর। পরে সময়সীমা বাড়িয়ে ২ নভেম্বর পর্যন্ত করা হয়েছিল।
অন্তর্বর্তী সরকারের শেষ দিন–বিএনপি সরকার গঠনের আগের দিন (১৬ ফেব্রুয়ারি) তড়িঘড়ি করে একটি প্রতিষ্ঠানকে ডিজিটাল ব্যাংকের লাইসেন্স দেওয়ার উদ্যোগ কেন্দ্রীয় ব্যাংকের কর্মকর্তাদের প্রতিবাদের মুখে আটকে যায়। বাংলাদেশ ব্যাংক অফিসার্স ওয়েলফেয়ার কাউন্সিল ওই প্রতিবাদ করেছিল।তবে কেন্দ্রীয় ব্যাংকের তরফে তখন দাবি করা হয়েছিল, কোনো প্রতিষ্ঠানকে ডিজিটাল ব্যাংকের লাইসেন্স অনুমোদনের জন্য পর্ষদ সভা আহ্বান করা হয়নি। যে আবেদনগুলো জমা পড়েছিল, সেগুলো সভায় উপস্থাপনের জন্য পর্ষদ সভা অনুষ্ঠিত হয়।
নতুন আবেদন-
১২টি প্রতিষ্ঠান মিলে গঠন করা ‘ব্রিটিশ বাংলা ডিজিটাল ব্যাংক পিএলসি’
ভুটানের ডিকে ব্যাংকের ডিজিটাল ব্যাংকিং অব ভুটান
২২টি ক্ষুদ্রঋণ অর্থায়নকারী প্রতিষ্ঠানের যৌথ উদ্যোগ ‘আমার ডিজিটাল ব্যাংক-২২’
ব্যক্তি পর্যায়ে সামষ্টিকভাবে আবেদন করা ‘৩৬ ডিজিটাল ব্যাংক পিএলসি’
মোবাইল ফোন অপারেটর রবি আজিয়াটার ‘বুস্ট’
কয়েকটি বেসরকারি সংস্থা ও ক্ষুদ্রঋণ বিতরণকারী মিলে ‘আমার ব্যাংক’
প্রবাসী উদ্যোক্তাদের ‘অ্যাপ ব্যাংক’
মোবাইল ফোন অপারেটর বাংলালিংক ও স্কয়ার গ্রুপের যৌথ উদ্যোগ ‘নোভা ডিজিটাল ব্যাংক’
ব্যবসায়ী নেতা হাবিবুল্লাহ এন করিমের নেতৃত্বে ব্যাংকার, টেলিকম ও প্রযুক্তি খাতের কয়েকজন উদ্যোক্তার যৌথ উদ্যোগ ‘কড়ি’
ক্ষুদ্রঋণ দাতা সংস্থা আশা এর ‘মৈত্রী ডিজিটাল ব্যাংক পিএলসি’
আকিজ রিসোর্সের ‘মুনাফা ইসলামী ডিজিটাল ব্যাংক’
ব্র্যাক ব্যাংকের মালিকানাধীন বিকাশের ‘বিকাশ ডিজিটাল ব্যাংক’
ডিবিএল শিল্প গ্রুপের ‘জাপান বাংলা ডিজিটাল ব্যাংক’
আইটি সলিউশন লিমিটেডের ‘উপকারী ডিজিটাল ব্যাংক’
আওয়ামী লীগের সময়-
দেশে ডিজিটাল ব্যাংক প্রতিষ্ঠার প্রথম উদ্যোগ নেওয়া হয় ২০২৩ সালে। ক্ষমতাচ্যুত আওয়ামী লীগ সরকারের সময় ওই বছরের ১৪ জুন বাংলাদেশ ব্যাংক ডিজিটাল ব্যাংক স্থাপনের লক্ষ্যে একটি নীতিমালা ঘোষণা করে। ওই নীতিমালার ভিত্তিতেই কেন্দ্রীয় ব্যাংক প্রথম দফা ডিজিটাল ব্যাংক গঠনের প্রস্তাব বা আবেদন আহ্বান করে।
ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য ন্যূনতম ১২৫ কোটি টাকা পরিশোধিত মূলধন লাগবে বলে নীতিমালায় বলা হয়েছিল। নীতিমালার আলোকে ওই বছরের ২০ জুন আগ্রহীদের থেকে আবেদন চেয়ে বিজ্ঞপ্তি প্রকাশ করা হয়। তখন ৫২টি আবেদন জমা পড়ে। সেখান থেকে তিন ধাপে আবেদন মূল্যায়ন করে ৯টি প্রস্তাব পাঠানো হয় পরিচালনা পর্ষদের সভায়।
তবে নগদ ও কড়ি ছাড়া বাকি সাতটি আবেদনের মধ্যে স্মার্ট ডিজিটাল ব্যাংক, নর্থ ইস্ট ডিজিটাল ব্যাংক এবং জাপান-বাংলা ডিজিটাল ব্যাংককে পরে এলওআই (লেটার অব ইনটেন্ট বা আগ্রহপত্র) দেওয়ার সিদ্ধান্ত হয়। তখন বিকাশ, ডিজি টেন এবং ৩৬টি ব্যাংককে আলাদা ডিজিটাল ব্যাংকের লাইসেন্স না দিয়ে ‘ডিজিটাল ব্যাংকিং উইং’ খোলার অনুমোদন দেওয়ার সিদ্ধান্ত হয়। এছাড়া প্রগতি লাইফ ইন্স্যুরেন্সের আবেদন নাকচ করা হয়।
আওয়ামী লীগ সরকার পতনের আগে ২০২৪ সালের জুনে নগদ ব্যাংক পিএলসিকে চূড়ান্ত লাইসেন্স দেয় বাংলাদেশ ব্যাংক। এর আগে ২০২৩ সালের অগাস্টে নগদ ও কড়ি ডিজিটাল ব্যাংক পিএলসির নামে এলওআই দেওয়া হয়।তবে শেখ হাসিনা সরকারের পতনের পর পাচারের টাকায় বিদেশে কোম্পানি খুলে এসব ব্যাংক প্রতিষ্ঠার অভিযোগ সামনে আসে। এ কারণে নগদ ব্যাংক পিএলসির লাইসেন্স স্থগিত করে বাংলাদেশ ব্যাংক। আর কড়ির নামে চূড়ান্ত লাইসেন্স দেওয়া হয়নি।
২০২৫ সালে যা ঘটেছে-
অন্তবর্তী সরকারের সময় ২০২৫ সালের ২৬ অগাস্ট ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য নতুন করে আবেদনপত্র আহ্বান করে বাংলাদেশ ব্যাংক।বিজ্ঞপ্তিতে বলা হয়, প্রযুক্তিনির্ভর আর্থিক খাতে বৈশ্বিক পরিবর্তনের প্রেক্ষাপটে বাংলাদেশ ব্যাংক ডিজিটাল ব্যাংকের অনুমোদন দেওয়ার উদ্যোগ নিয়েছে। এর লক্ষ্য হল আর্থিক খাতের দক্ষতা বাড়ানো, সেবার পরিসর বিস্তৃত করা আর ক্ষুদ্র, কুটির ও মাঝারি উদ্যোক্তাদের (সিএমএসই) অর্থায়নের সুযোগ সহজ করা।
কেন্দ্রীয় ব্যাংক বলেছে, প্রান্তিক জনগোষ্ঠীর জন্য ঋণপ্রবাহ সহজ করতে ডিজিটাল ব্যাংককে গুরুত্বপূর্ণ হাতিয়ার মনে করা হচ্ছে।এর আগে ২১ আগস্ট এ সংক্রান্ত এক প্রজ্ঞাপনে বাংলাদেশ ব্যাংক ডিজিটাল ব্যাংক কোম্পানি গঠনের ক্ষেত্রে ন্যূনতম পরিশোধিত মূলধন ৩০০ কোটি টাকা নির্ধারণ করে দেয়। ২০২৩ সালের ১৪ জুনের নীতিমালা অনুযায়ী যা ছিল ১২৫ কোটি টাকা। নীতিমালার অন্য সব শর্ত অপরিবর্তিত রাখা হয়।
ডিজিটাল ব্যাংক হবে ইন্টারনেট ও অ্যাপ-নির্ভর সেবা, যা যন্ত্রের মাধ্যমে নিতে হবে। এ ব্যাংকের স্থাপনা থেকে কোনো সেবা নেওয়া যাবে না।নীতিমালা অনুযায়ী, এটির কার্যক্রম পরিচালনার জন্য শুধু প্রধান কার্যালয় থাকবে। সেবা দিতে কোনো কার্যালয় থাকবে না। অর্থাৎ এই ব্যাংক কোনো ওভার দ্য কাউন্টার (ওটিসি) বা বুথ বসিয়ে সেবা দেবে না।
ডিজিটাল ব্যাংকের নিজস্ব কোনো শাখা বা উপশাখা, এটিএম, সিডিএম অথবা সিআরএমও থাকবে না। সব সেবাই দেওয়া হবে অ্যাপ, মোবাইল ফোন বা ডিজিটাল যন্ত্রের মাধ্যমে।
গ্রাহকদের লেনদেনের সুবিধার্থে এ ব্যাংক ভার্চুয়াল কার্ড, কিউআর কোড ও অন্য কোনো উন্নত প্রযুক্তিভিত্তিক পণ্য চালু করতে পারবে। তবে লেনদেনের জন্য কোনো প্লাস্টিক কার্ড দিতে পারবে না। এ ব্যাংকের সেবা নিতে গ্রাহকরা অন্য ব্যাংকের এটিএম, এজেন্টসহ নানা সেবা ব্যবহার করতে পারবেন।
তবে ডিজিটাল ব্যাংক কোনো ঋণপত্র (এলসি) খুলতে এবং বড় ও মাঝারি শিল্পে কোনো ঋণ দিতে পারবে না; কেবল ছোট ঋণ দিতে পারবে।
এক যুগ আগে মোবাইল ফোন থেকে মোবাইলে টাকা পাঠানোর সুবিধা যেভাবে বিপ্লব ঘটিয়েছিল, ডিজিটাল ব্যাংক চালু হলে তার চেয়েও বেশি সুবিধা পাওয়া যাবে বলে মনে করছেন এ খাত সংশ্লিষ্টরা। এর মাধ্যমে টাকা জমা, ঋণ গ্রহণ, প্রবাসী আয় গ্রহণসহ সব ধরনের আর্থিক সেবা হাতের মুঠোয় চলে আসবে।
কোনো ধরনের শাখা স্থাপন ছাড়াই সম্পূর্ণ ডিজিটাল মাধ্যমে পরিচালিত হওয়ায় সেবার খরচ অনেক কমে যাবে, যা সাধারণ মানুষের আর্থিক অন্তর্ভুক্তিকে আরও সহজ করবে।